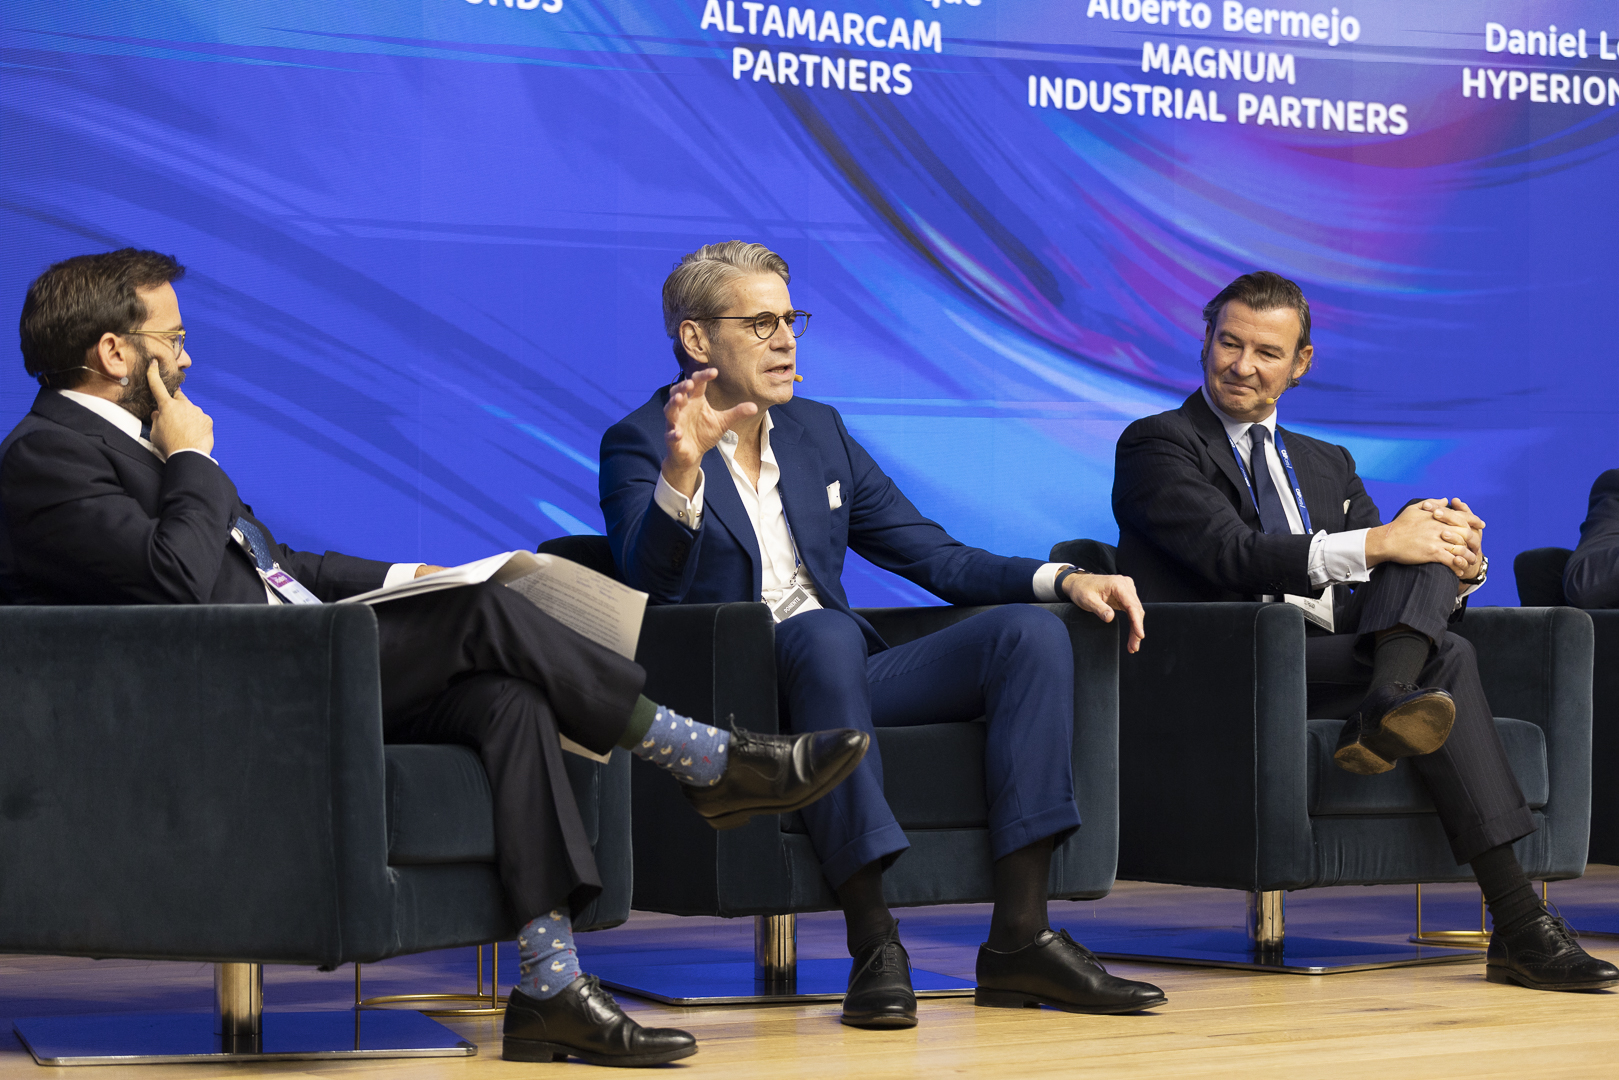
El encuentro, organizado por Capital & Corporate, reunió a más de 400 profesionales para analizar cómo afronta el sector la incertidumbre macroeconómica y geopolítica.
Eric Halverson, socio fundador de Qualitas Funds, participó en la segunda jornada en la mesa redonda «The liquidity crunch: ¿Está el private equity entrando en una nueva era?», junto a Miguel Echenique (AltamarCAM Partners), Alberto Bermejo (Magnum Capital Industrial Partners) y Daniel Lorrain (Hyperion Fund Partners), con la moderación de Pablo Méndez Reus (A&O Shearman). El debate abordó cómo absorberá el mercado el stock de compañías en cartera, el papel creciente de los secundarios como fuente de liquidez, la presión de los LPs sobre los gestores y el impacto de los periodos de tenencia más largos en los futuros retornos.
Retornos y horizonte temporal
Halverson partió de una idea: el private equity tiene hoy un problema de retornos. Antes de la crisis financiera de 2008-2009, los fondos generaban entre 300 y 400 puntos básicos más que los mercados cotizados. Desde entonces, ese diferencial se ha ido estrechando en un activo que exige aceptar su iliquidez y valoraciones trimestrales a veces discutibles. “Si voy a aceptar todos estos inconvenientes consustanciales al private equity para conseguir un retorno igual al de los mercados públicos, entonces, tenemos un problema”, planteó Eric.
El alargamiento de las salidas agrava la situación, y la razón es puramente matemática: vender una compañía a los tres años multiplicando por dos la inversión supone una TIR cercana al 26%; a los cuatro años, baja al 19%, y a los seis, al 12%.
Por qué el lower-middle market
Sin embargo, según Halverson, la prima no ha desaparecido, sino que se ha desplazado: “En el lower-middle market europeo, la TIR neta media sigue superando en unos 400 puntos básicos a la de los grandes fondos”. Para explicarlo, recurrió al análisis de Qualitas Funds sobre 25 años de datos, 60.000 fondos y 20.000 transacciones. Según ese estudio, solo dos factores explican más de la mitad de la diferencia de retornos entre fondos: la expansión de múltiplos y el crecimiento del EBITDA.
En ambos, el lower-middle market parte con ventaja. Los fondos de este segmento llevan más de una década comprando por debajo de 8 veces EBITDA, lo que hace que la expansión de múltiplos sea estadísticamente más fuerte. Además, las compañías más pequeñas crecen más: en operaciones de menos de 50M€, el EBITDA crece de media un 100%, el doble que en las de más de 100M€. “Todavía hay oportunidades de generar esta prima de retorno, sobre todo en nichos como el lower-middle market europeo”, concluyó.
Seleccionar gestores en un mercado más exigente
Con LPs más selectivos y ciclos de fundraising más largos, Halverson compartió también las claves que Qualitas Funds aplica en la selección de gestores, una tarea que, tras más de una década de experiencia, reconoce que no es fácil. Solo un tercio de los fondos europeos de primer cuartil repite en esa posición en la siguiente añada, de modo que apostar únicamente por el historial no garantiza retornos por encima de la media.
Por eso, puso el foco en dos factores que, según el análisis de Qualitas Funds, anticipan mejor el éxito de un fondo. El primero es no aumentar demasiado su tamaño, porque el gestor acaba compitiendo en una parte del mercado que no es la suya, con más competencia y precios más altos. El segundo, y el que más le sorprendió, es el compromiso del propio equipo gestor: los equipos que invierten menos del 2% en su propio fondo obtienen una TIR media del 10%, frente al 25% de los que superan ese umbral, una diferencia mucho mayor de lo que él mismo habría imaginado. “Mi consejo a los GPs es que inviertan en su fondo más del 2% y, idealmente, que no aumenten el tamaño del fondo”, resumió.
Nuevas soluciones de liquidez
El debate dejó claro que los secundarios ya no son un nicho, sino una pieza estructural del mercado. En esta línea, Qualitas Funds ha lanzado este año su primer fondo de secundarios, de hasta 100M€, con acceso a oportunidades no intermediadas gracias a su relación directa con gestores especializados.
Además, la firma ha incorporado a su oferta la financiación NAV, una solución que Halverson ilustró con un caso habitual: el de un gestor que, tras cinco años desarrollando una estrategia de buy & build, todavía tiene compañías por adquirir y solo necesita capital para completarla. Con la financiación NAV puede hacerlo y vender en dos o tres años.
En un ciclo más exigente, la especialización, la disciplina en los precios de entrada y la correcta selección de gestores y segmentos seguirán siendo determinantes para generar valor.