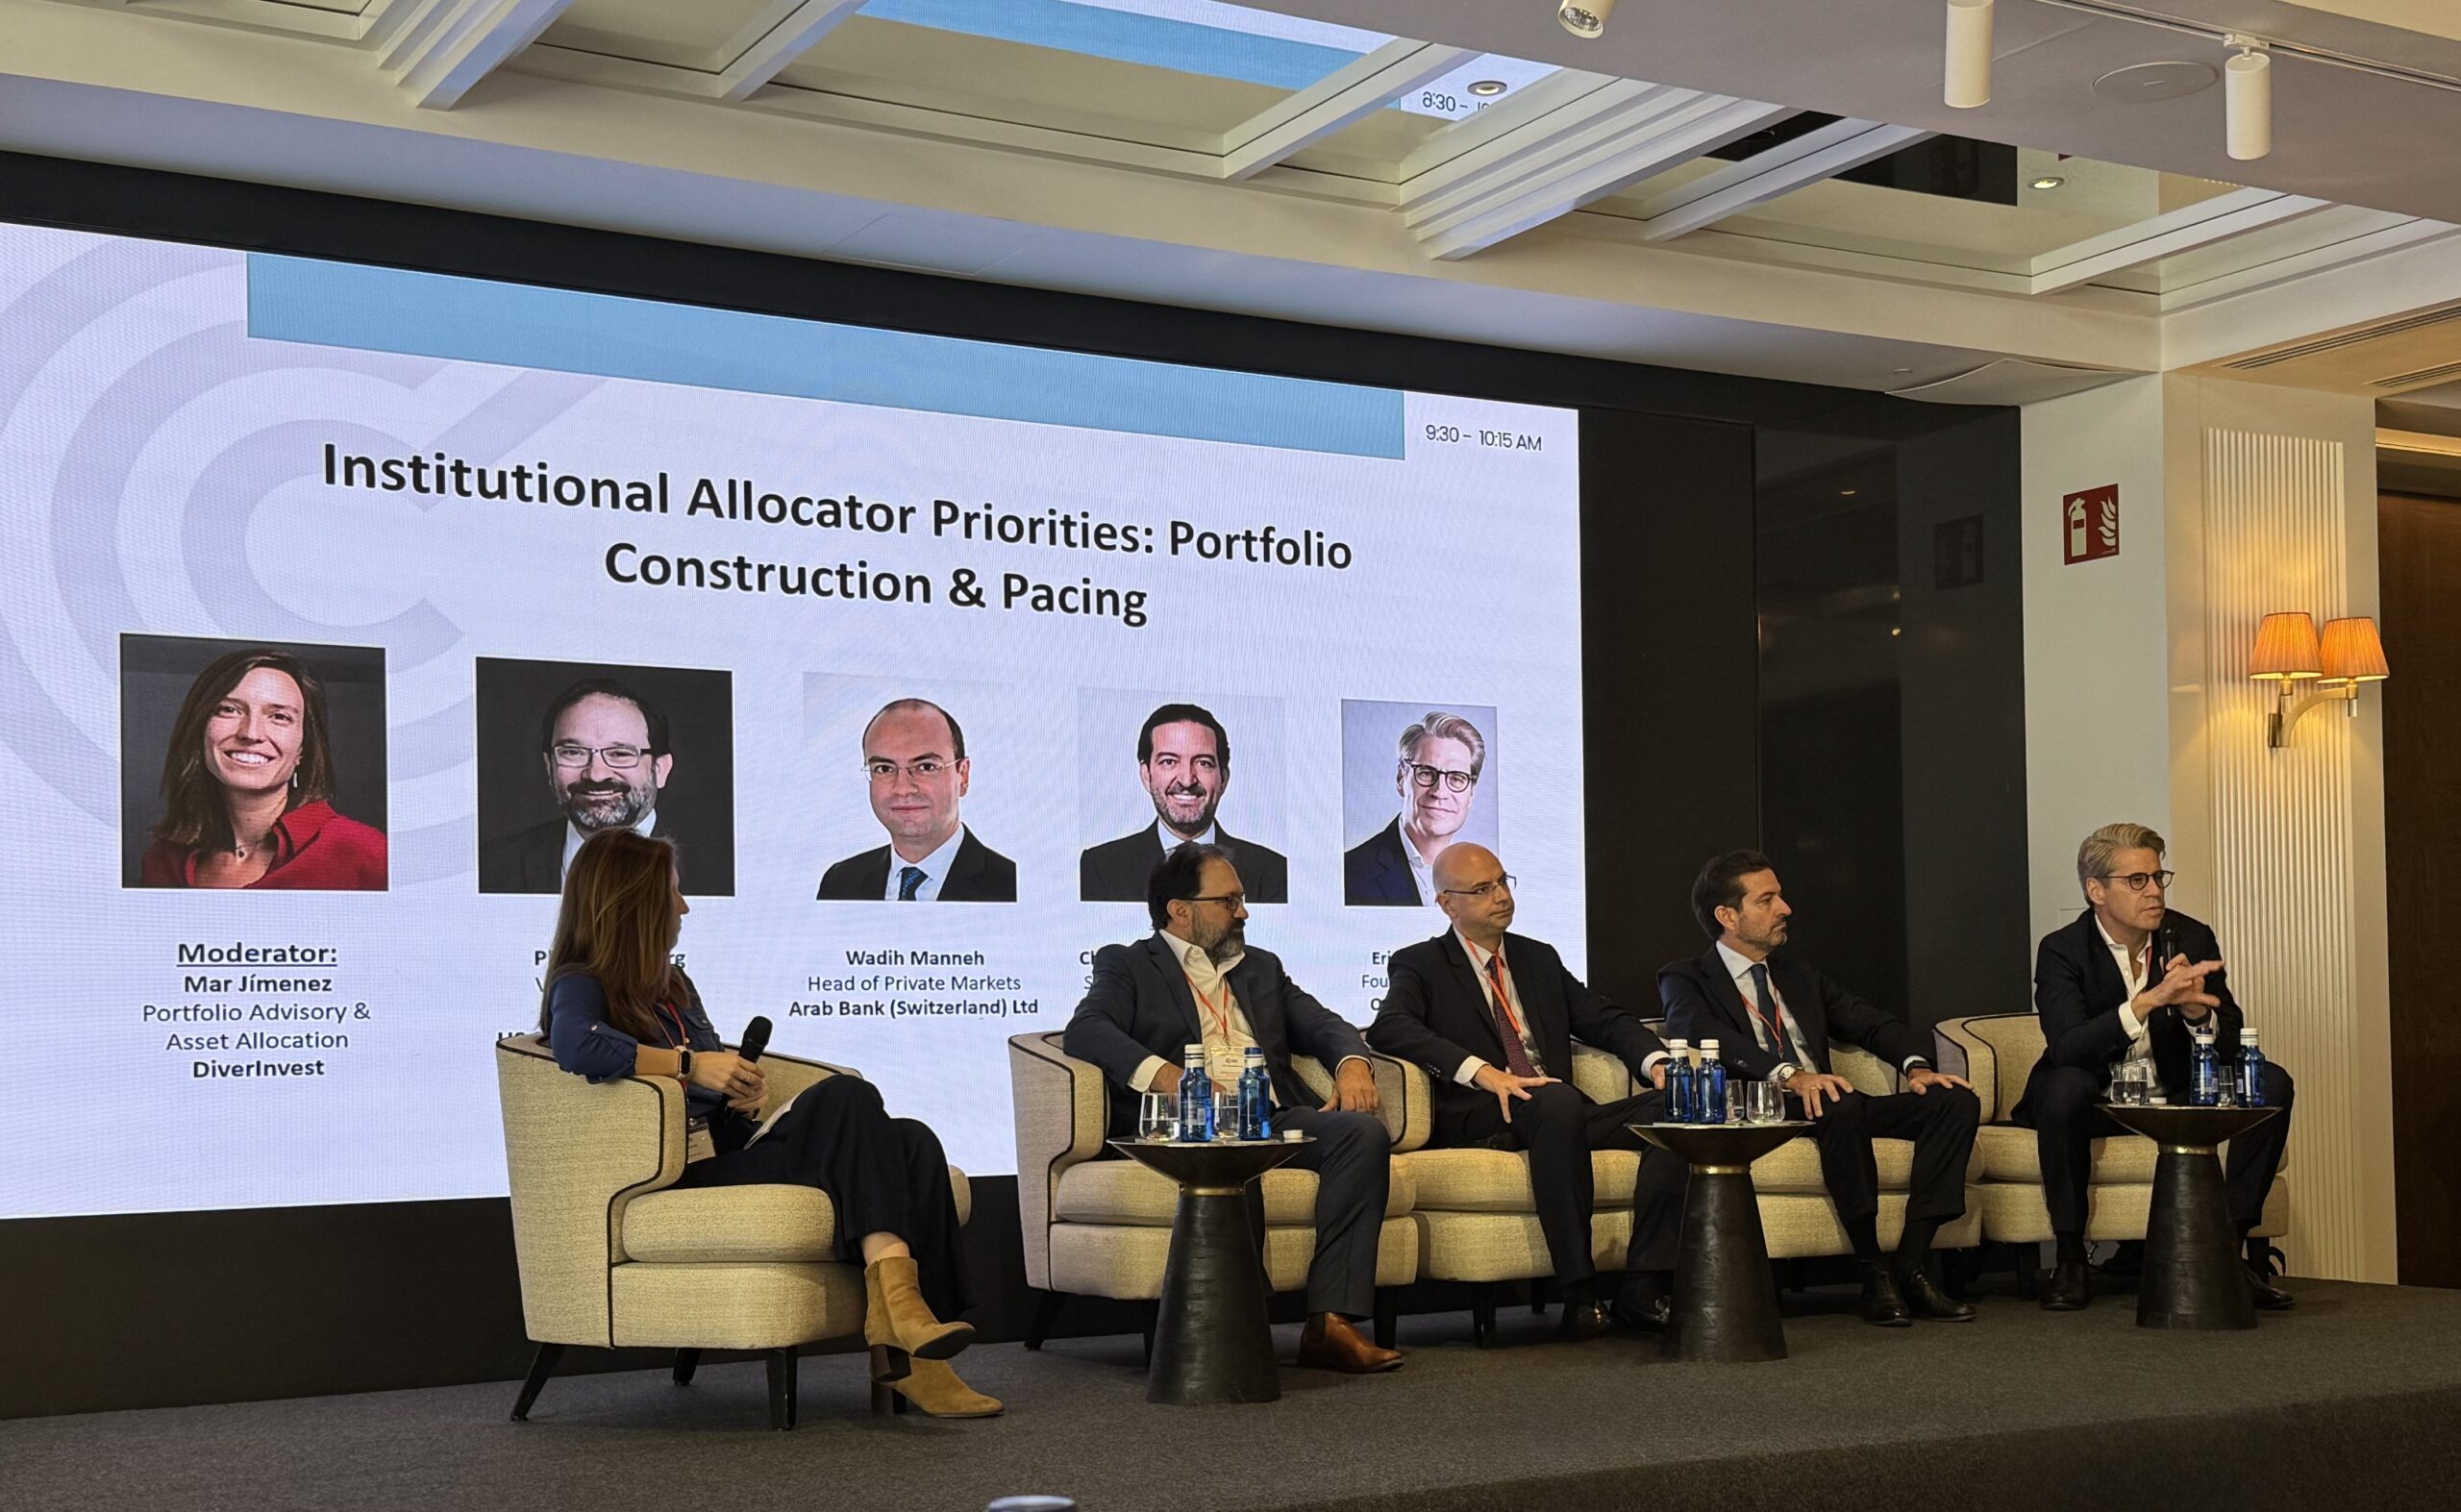
Eric Halverson, socio fundador de Qualitas Funds, ha participado en el panel «Institutional Allocator Priorities: Portfolio Construction & Pacing», centrado en cómo los grandes LPs están dimensionando sus compromisos, evaluando a los gestores y controlando el riesgo de sus carteras.
Eric compartió mesa con Phil Greenberg, Vice President, Investments de US Steel and Carnegie Pension Fund; Wadih Manneh, Head of Private Markets de Arab Bank (Switzerland) Ltd; y Christian López-Baillo, Senior Head of Unit – Institutional Mandate Relationship Iberia del European Investment Fund (EIF), en un debate moderado por Mar Jiménez, Portfolio Advisory & Asset Allocation de DiverInvest.
El punto de partida fue un contexto marcado por unos costes de financiación elevados, la incertidumbre en las valoraciones y unas desinversiones más lentas que están retrasando las distribuciones. Un escenario en el que, como coincidieron los panelistas, la construcción de cartera y la gestión de la liquidez han ganado protagonismo. A ello se suma que las compañías permanecen hoy mucho más tiempo en manos privadas, por lo que buena parte de su crecimiento se genera fuera de los mercados cotizados. Desde el EIF, López-Baillo destacó además la falta de capital a largo plazo para el scale-up de las tecnológicas europeas y el papel de iniciativas como la European Tech Champions Initiative.
En este contexto, Eric planteó la paradoja que vive el sector: “ha habido una entrada de capital muy rápida, pero esa misma entrada de capital erosiona las rentabilidades del private equity”. La rentabilidad adicional del asset class frente a los mercados cotizados, muy clara antes de 2008, se ha ido diluyendo desde entonces. Sin embargo, explicó el Socio Fundador de Qualitas Funds, ese capital no se ha repartido por igual y se ha concentrado en los fondos medianos y grandes, mientras que el lower-middle market continúa ofreciendo entre 200 y 400 puntos básicos más de rentabilidad que los fondos de mayor tamaño.
Esa misma lógica marca su visión sobre la llegada del inversor minorista, impulsada en buena medida por las grandes gestoras. Eric defendió que para Qualitas Funds la democratización del private equity es algo positivo y no tiene por qué ser terreno exclusivo de los grandes patrimonios siempre que el inversor obtenga, a cambio de la iliquidez, una rentabilidad realmente superior a la de los mercados cotizados. Una advertencia que compartió el resto de la mesa, al subrayar la importancia de entender bien los vehículos y estructuras en los que el inversor profesional o pequeño ahorrador deposita su confianza.
La disciplina como ventaja competitiva
La falta de distribuciones llevó el debate hacia los secundarios, que Eric Halverson considera una herramienta estructural del private equity y no una respuesta coyuntural. Aunque la escasez de liquidez ha acelerado el auge de este tipo de vehículos, convertir un activo ilíquido en líquido es, a su juicio, una evolución natural que beneficia tanto a compradores como a vendedores. A partir de la experiencia de Qualitas Funds en esta estrategia, Eric recordó además que la selección de oportunidades no se reduce al descuento, porque la calidad de la gestión y la duración de la inversión pesan tanto o más.
En un mercado donde la creación de valor depende cada vez más de las mejoras operativas, la expansión de múltiplos sigue siendo, en opinión de Eric, una realidad en el lower-middle market. Mientras que en las grandes operaciones europeas los múltiplos de entrada han pasado de unas 12 a 16 veces EBITDA en la última década, en las de menos de 100 millones se mantienen estables en torno a 8 veces. “Esto permite a los fondos del lower-middle market comprar a 8 veces EBITDA y vender sistemáticamente con expansión de múltiplos”, apuntó.
La disciplina se extiende también a la selección de gestores, donde Qualitas Funds analiza en torno a 40 factores a partir de miles de reuniones y datos de los gestores. Uno de los mayores riesgos es la ruptura del equipo. Para explicarlo, Eric Halverson recurrió a una analogía: “Una sociedad entre socios se parece mucho a un matrimonio, y vemos dos extremos que pueden acabar en ruptura. En uno, los socios discuten por todo. Hemos estado en reuniones donde preguntas por el múltiplo de entrada de una operación y uno dice una cifra y el otro le corrige de inmediato. En el otro extremo están los socios que nunca discuten, que parecen estar de acuerdo en todo porque temen entrar en conflicto. Pero las personas son diferentes. Queremos ver perspectivas distintas, que los socios choquen un poco y que sean capaces de llegar a un acuerdo y seguir adelante”.
Preguntado al cierre del panel por el segmento en el que aumentarían su exposición, Eric no dudó en señalar el lower-middle market como la parte más atractiva del mercado. Una convicción que resume la visión de Qualitas Funds en un ciclo más exigente, donde la especialización, la disciplina inversora y la correcta selección de gestores y segmentos del mercado serán determinantes para seguir generando valor a largo plazo.